Guide pratique
Lunettes cassées : que faire selon la garantie et votre assurance
En cas de lunettes cassées, la prise en charge dépend de la cause : défaut de fabrication (garantie légale, gratuite), casse accidentelle (garantie optionnelle de l'opticien ou assurance) ou usure normale (à la charge du porteur). Comptez en général entre 15 et 60 euros pour une réparation simple et entre 100 et 400 euros pour un remplacement complet selon les verres et la monture.
Durée : 7 minPage mise à jour le 23/09/2026
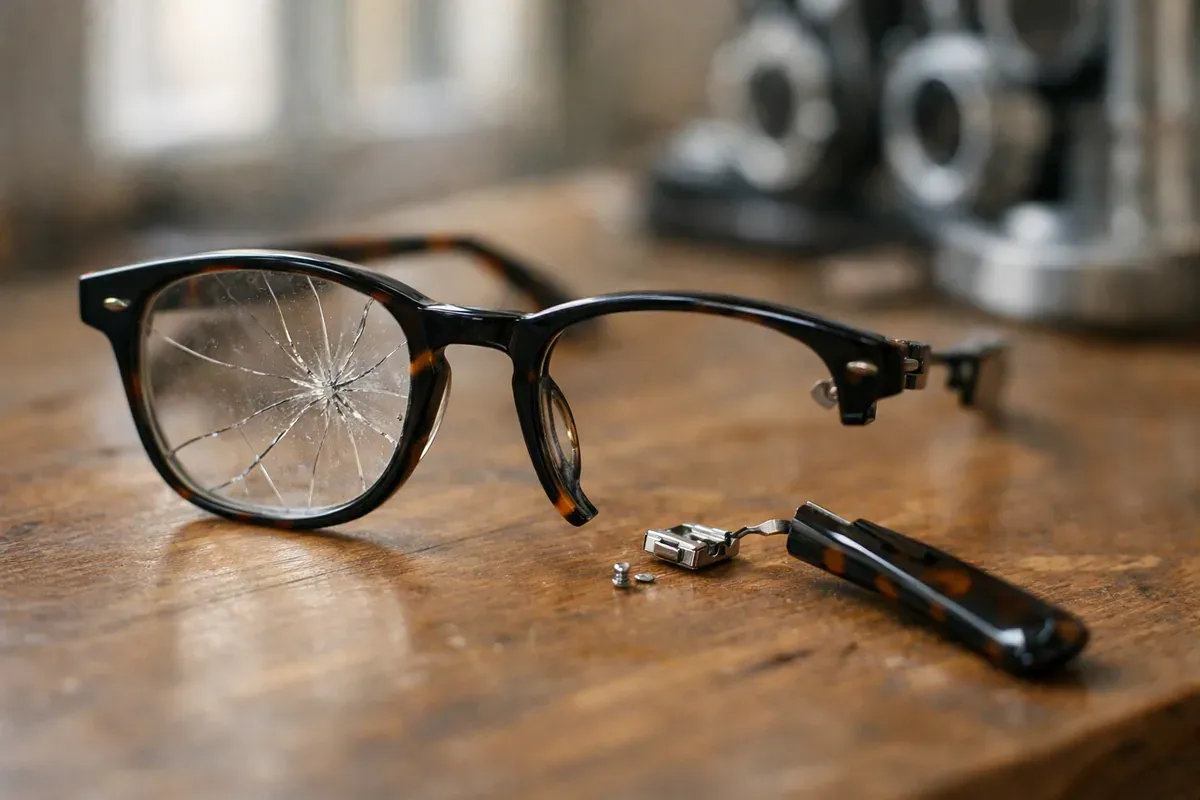
D'abord, identifier pourquoi les lunettes ont cassé
La prise en charge ne dépend pas de l'objet cassé mais de la cause de la casse. Avant tout devis, il faut classer l'incident dans une des trois catégories suivantes, car chacune ouvre un droit différent.
- Défaut de fabrication : la charnière casse toute seule au bout de quelques semaines, le verre se fissure sans choc, la monture se déforme anormalement. Cette situation relève de la garantie légale.
- Casse accidentelle : chute, écrasement, choc, enfant qui a manipulé les lunettes. Cette situation relève d'une garantie commerciale optionnelle ou d'une assurance, si elles ont été souscrites.
- Usure normale : plaquettes de nez jaunies, charnières desserrées après plusieurs années, verres rayés par un nettoyage inadapté. Cette situation reste à la charge du porteur, sauf contrat spécifique.
La garantie légale de conformité : gratuite mais limitée aux défauts
Selon service-public.fr, tout achat de bien, y compris une paire de lunettes, bénéficie d'une garantie légale de conformité qui court sur deux ans à compter de l'achat. Elle couvre les défauts déjà présents au moment de la vente, même s'ils n'apparaissent qu'après, comme une charnière qui casse sans choc ou un traitement anti-reflet qui se décolle.
Cette garantie est gratuite et s'exerce directement auprès du vendeur, sans frais de dossier. Elle ne couvre en revanche jamais une casse accidentelle ni une usure normale. Il faut conserver la facture ou le ticket de caisse, seule preuve d'achat acceptée.
Ce que l'opticien peut proposer en plus
Au delà de la garantie légale, de nombreux opticiens proposent une garantie commerciale, parfois appelée option casse ou extension de garantie, qui couvre elle la casse accidentelle. Elle est facultative, payante, et ses conditions varient fortement d'une enseigne à l'autre : franchise, nombre de sinistres autorisés par an, pièces couvertes, monture seule ou monture et verres.
| Type de couverture | Ce qu'elle couvre | Coût observé | Durée |
|---|---|---|---|
| Garantie légale de conformité | Défaut de fabrication uniquement | Gratuite | 2 ans |
| Garantie commerciale opticien, option casse | Casse accidentelle, parfois perte | 15 à 40 euros par an, ou incluse dans le prix à l'achat | 1 an renouvelable, souvent limitée à la durée de vie des verres |
| Option bris optique de la mutuelle | Casse accidentelle, remplacement anticipé | Variable selon le contrat, souvent un forfait annuel plafonné | 1 an, renouvelable avec le contrat santé |
| Assurance habitation, option objets nomades | Casse ou vol hors du domicile | Franchise fréquente de 30 à 80 euros | Durée du contrat habitation |
La mutuelle santé peut couvrir la casse, mais pas toujours
Certains contrats de complémentaire santé incluent une option bris ou casse accidentelle, en plus du remboursement classique des lunettes. Elle permet un remplacement anticipé même si le crédit de renouvellement des verres n'est pas encore arrivé à échéance. Cette option n'est pas systématique : il faut vérifier les conditions générales du contrat ou appeler le service client de la mutuelle avant de se déplacer chez l'opticien, car un devis signé sans vérification préalable peut être facturé en totalité.
Assurance habitation et assurance scolaire : à vérifier au cas par cas
Pour des lunettes cassées hors du domicile, par exemple à l'école, au sport ou en vacances, deux contrats peuvent parfois intervenir.
- L'assurance habitation, si elle inclut une garantie objets nomades ou bris accidentel de biens personnels. Une franchise s'applique presque toujours.
- L'assurance scolaire ou l'assurance responsabilité civile d'un tiers, si un camarade a cassé les lunettes par accident ou en jouant.
Dans les deux cas, un justificatif d'achat et parfois une déclaration sur l'honneur ou un constat sont demandés. Le délai de déclaration après un sinistre est généralement court, souvent de quelques jours seulement : mieux vaut appeler l'assureur avant de racheter des lunettes en urgence.
Réparer ou remplacer : comment trancher
Une fois la couverture identifiée, reste à savoir si une réparation suffit ou si un remplacement s'impose. Plusieurs critères de décision simples permettent de trancher rapidement.
- Seule la monture est cassée et les verres sont intacts : une réparation (soudure de charnière, remplacement d'une branche ou d'un embout) coûte en général entre 15 et 60 euros et peut souvent être faite en boutique en moins d'une heure.
- Un verre est fissuré ou rayé profondément : le remplacement du verre seul coûte le plus souvent entre 60 et 250 euros par verre selon la correction et les traitements (anti-reflet, amincissement).
- La monture et les verres sont tous les deux endommagés : le remplacement complet revient en général entre 100 et 400 euros pour une paire simple, et peut dépasser 500 euros pour des verres très corrigés ou des traitements complexes.
- La monture a plus de deux ou trois ans : une réparation ponctuelle est rarement rentable si les charnières sont déjà fatiguées ; mieux vaut comparer avec le coût d'un remplacement complet.
Faut-il renouveler l'ordonnance en même temps ?
Selon ameli.fr, l'opticien peut, dans certaines limites d'âge et de durée de validité de l'ordonnance, adapter ou renouveler la correction sans nouvelle consultation chez l'ophtalmologiste. Si les lunettes cassées datent de plusieurs années, c'est le moment de vérifier si l'ordonnance est encore dans sa période de validité ou si un renouvellement par l'opticien est possible, ce qui évite un rendez vous supplémentaire avant l'achat.
Le 100 % Santé pour limiter le reste à charge
Si le remplacement complet s'impose, ameli.fr rappelle que le dispositif 100 % Santé donne accès à un panier de lunettes (monture et verres) intégralement remboursé, sans reste à charge, sous réserve de choisir un équipement du panier concerné et d'avoir une complémentaire santé responsable. C'est une option à comparer systématiquement avec un équipement hors panier avant de signer un devis, surtout en cas de casse non couverte par une garantie ou une assurance.
Dans quel ordre agir
- Identifier la cause de la casse : défaut, accident ou usure.
- Retrouver la facture d'achat et vérifier la date, pour savoir si la garantie légale de deux ans s'applique.
- Contacter l'opticien vendeur pour vérifier l'existence d'une garantie commerciale ou d'une option casse déjà payée.
- Vérifier auprès de la mutuelle si une option bris optique existe dans le contrat.
- Si la casse a eu lieu hors domicile, vérifier l'assurance habitation ou scolaire et les délais de déclaration.
- Comparer le coût d'une réparation et celui d'un remplacement complet, en tenant compte de l'âge de la monture.
- Si un remplacement complet est nécessaire, vérifier l'éligibilité au 100 % Santé et la validité de l'ordonnance avant de commander.
Le délai réel pour recevoir une paire complète
Au-delà de la réparation express de la monture, le remplacement des verres suit un délai de fabrication qui varie selon leur complexité. C'est une donnée absente d'un devis oral, et pourtant décisive quand on se retrouve sans lunettes du jour au lendemain.
| Type de verre | Délai de fabrication observé |
|---|---|
| Verres unifocaux simples, sans traitement | 3 à 7 jours ouvrés |
| Verres unifocaux avec traitements (anti-reflet, amincissement) | 5 à 10 jours ouvrés |
| Verres progressifs ou fortes corrections | 1 à 3 semaines selon le laboratoire |
| Monture déjà en stock, sans changement de verres | Retouche et montage souvent le jour même |
En attendant, deux solutions concrètes limitent la gêne : ressortir une ancienne paire encore corrigée si elle existe, ou demander à l'opticien une paire de dépannage low cost, généralement autour de 20 à 40 euros, le temps que la commande arrive. Certains opticiens la proposent en prêt gratuit sur les corrections courantes.
Éviter les pièges au moment de la prise en charge
Avant de signer quoi que ce soit, quelques vérifications évitent de payer deux fois ou de perdre un droit.
- Ne jamais signer et payer un devis avant d'avoir la confirmation écrite de la mutuelle ou de l'assureur : un remboursement n'est jamais garanti rétroactivement si le contrat exclut le cas.
- Comparer la franchise au coût réel de la réparation : une franchise d'assurance habitation de 30 à 80 euros peut dépasser le prix d'une simple réparation de charnière à 15-60 euros, ce qui rend la déclaration de sinistre inutile.
- Ne pas réparer soi-même avec de la colle ou du fil avant un passage chez l'opticien : une réparation de fortune est souvent invoquée par le vendeur ou l'assureur pour refuser une prise en charge ultérieure, la pièce étant considérée comme modifiée.
- Vérifier le nombre de sinistres déjà utilisés dans l'année sur une garantie commerciale ou une option bris : la plupart des contrats limitent la couverture à un seul incident par période de douze mois.
En cas de doute sur le bien-fondé d'un refus de prise en charge par le vendeur, service-public.fr rappelle qu'il est possible de saisir un médiateur de la consommation avant d'engager toute autre démarche.
Questions les plus posées
Combien coûte la réparation d'une charnière de lunettes ?
Une réparation simple (soudure de charnière, embout, branche) coûte en général entre 15 et 60 euros et se fait souvent en boutique en moins d'une heure, à condition que les verres soient intacts.
La garantie du fabricant couvre-t-elle une chute de lunettes ?
Non. La garantie légale de conformité citée par service-public.fr ne couvre que les défauts de fabrication, pas une casse accidentelle. Une chute relève d'une garantie commerciale optionnelle ou d'une assurance.
Ma mutuelle rembourse-t-elle des lunettes cassées par accident ?
Cela dépend du contrat : certaines complémentaires santé incluent une option bris optique, d'autres non. Il faut vérifier les conditions générales ou appeler le service client avant de commander un équipement de remplacement.
Combien de temps dure la garantie légale sur des lunettes ?
Selon service-public.fr, la garantie légale de conformité court sur deux ans à compter de la date d'achat, et couvre uniquement les défauts déjà présents au moment de la vente.
Peut-on refaire ses lunettes sans nouvelle ordonnance chez l'ophtalmologiste ?
Selon ameli.fr, l'opticien peut, dans certaines limites d'âge et de durée de validité de l'ordonnance, adapter ou renouveler la correction sans passer par une nouvelle consultation chez l'ophtalmologiste.
L'assurance habitation couvre-t-elle des lunettes cassées à l'école ?
Seulement si le contrat inclut une garantie objets nomades ou bris accidentel hors du domicile, et généralement avec une franchise. Il faut vérifier les conditions avant de déclarer le sinistre.
Combien de temps faut-il pour recevoir des lunettes neuves après une casse ?
Cela dépend du type de verre : 3 à 7 jours ouvrés pour des verres unifocaux simples, jusqu'à 1 à 3 semaines pour des verres progressifs ou très corrigés. En attendant, une ancienne paire encore corrigée ou une monture de dépannage à bas coût permet de patienter sans rester sans correction.
Continuer